プロップファームの参加費は、報酬を得る活動との関連性を説明できる場合、必要経費として検討できる支出です。
ただし「払ったものは全部経費」ではありません。TradingViewやVPSのような業務用サービスと、PC・スマホ・Wi-Fiのように私用と共用しやすい支出では考え方が変わります。支払記録と用途を残しておくことが重要です。
プロップファームに挑戦していると、参加費、再挑戦費用、チャートツール、VPSなど、意外と多くの支出が発生します。
そこで気になるのが「これらは必要経費として扱えるのか」という点です。
ここでは国税庁の基本的な考え方をもとに、プロップ活動に関連する支出をどう整理すればいいかを解説します。実際の税務判断は個別事情で異なるため、最終判断は税理士・税務署等へ確認してください。
- 収入を得るために直接必要な支出は、必要経費として検討できる
- プロップ参加費や有料分析ツールは業務との関連を説明しやすい
- PC、スマホ、Wi-Fiなど私用と混ざる支出は全額経費とは限らない
- 「何のために払ったのか」を説明できる記録を残すことが重要
必要経費の基本的な考え方
国税庁は、事業所得・不動産所得・雑所得の計算上、総収入金額を得るために直接要した費用、その年に生じた販売費・一般管理費その他業務上の費用を必要経費に算入できると説明しています。
つまり重要なのは「その支出が収入を得る活動とどの程度つながっているか」です。
プロップファームの参加費は必要経費になり得る?
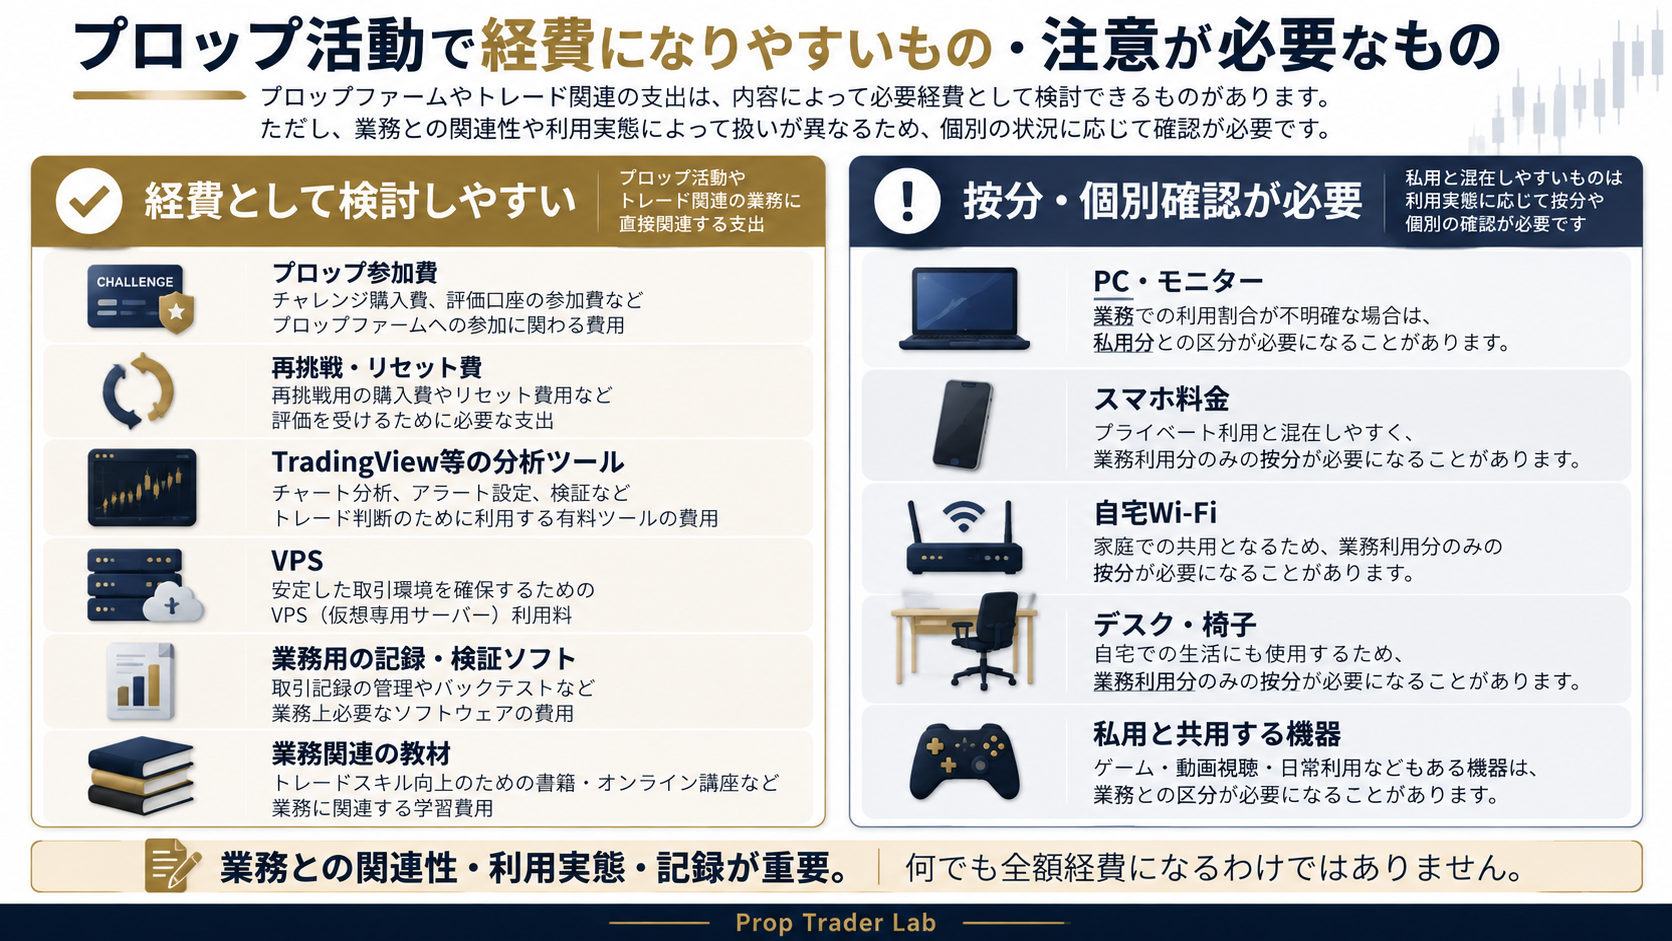
プロップファームの評価プランやチャレンジ参加費は、報酬獲得のために直接支払う費用という性質があります。そのため、業務との関連を説明しやすい支出の一つです。
候補になる支出には、たとえば次があります。
- チャレンジ・評価口座の購入費
- 再挑戦費用
- リセット費用
- アクティベーション等の契約上必要な費用
ただし「払ったから必ず全額経費」と断定できるわけではありません。所得区分や活動実態を踏まえて判断する必要があります。
TradingView・VPS・分析ツール
相場分析やプロップ活動のために利用しているTradingView、VPS、記録・検証ソフトなども、業務上必要な目的が明確であれば必要経費として検討できます。
サブスクリプション系は請求メールやカード明細を保存しておくと、利用目的と支払額を後から確認しやすくなります。
PC・モニター・スマホ・Wi-Fiは注意が必要
国税庁は、家事上の費用は必要経費にならない一方、家事と業務の両方に関係する家事関連費については、取引記録等に基づき業務上直接必要な部分を明確に区分できる場合、その区分した金額を必要経費にできると説明しています。
そのため、次のような支出は利用実態を整理しておく必要があります。
- 自宅インターネット回線
- スマートフォン料金
- パソコン
- 外部モニター
- デスク・椅子
プロップ専用で使用しているのか、日常利用やゲーム等にも使っているのかで考え方が変わります。
所得税や住民税は必要経費ではない
国税庁は、所得税や住民税は必要経費にならないと案内しています。支払ったお金がすべて経費になるわけではない点に注意してください。
証拠として残しておきたいもの
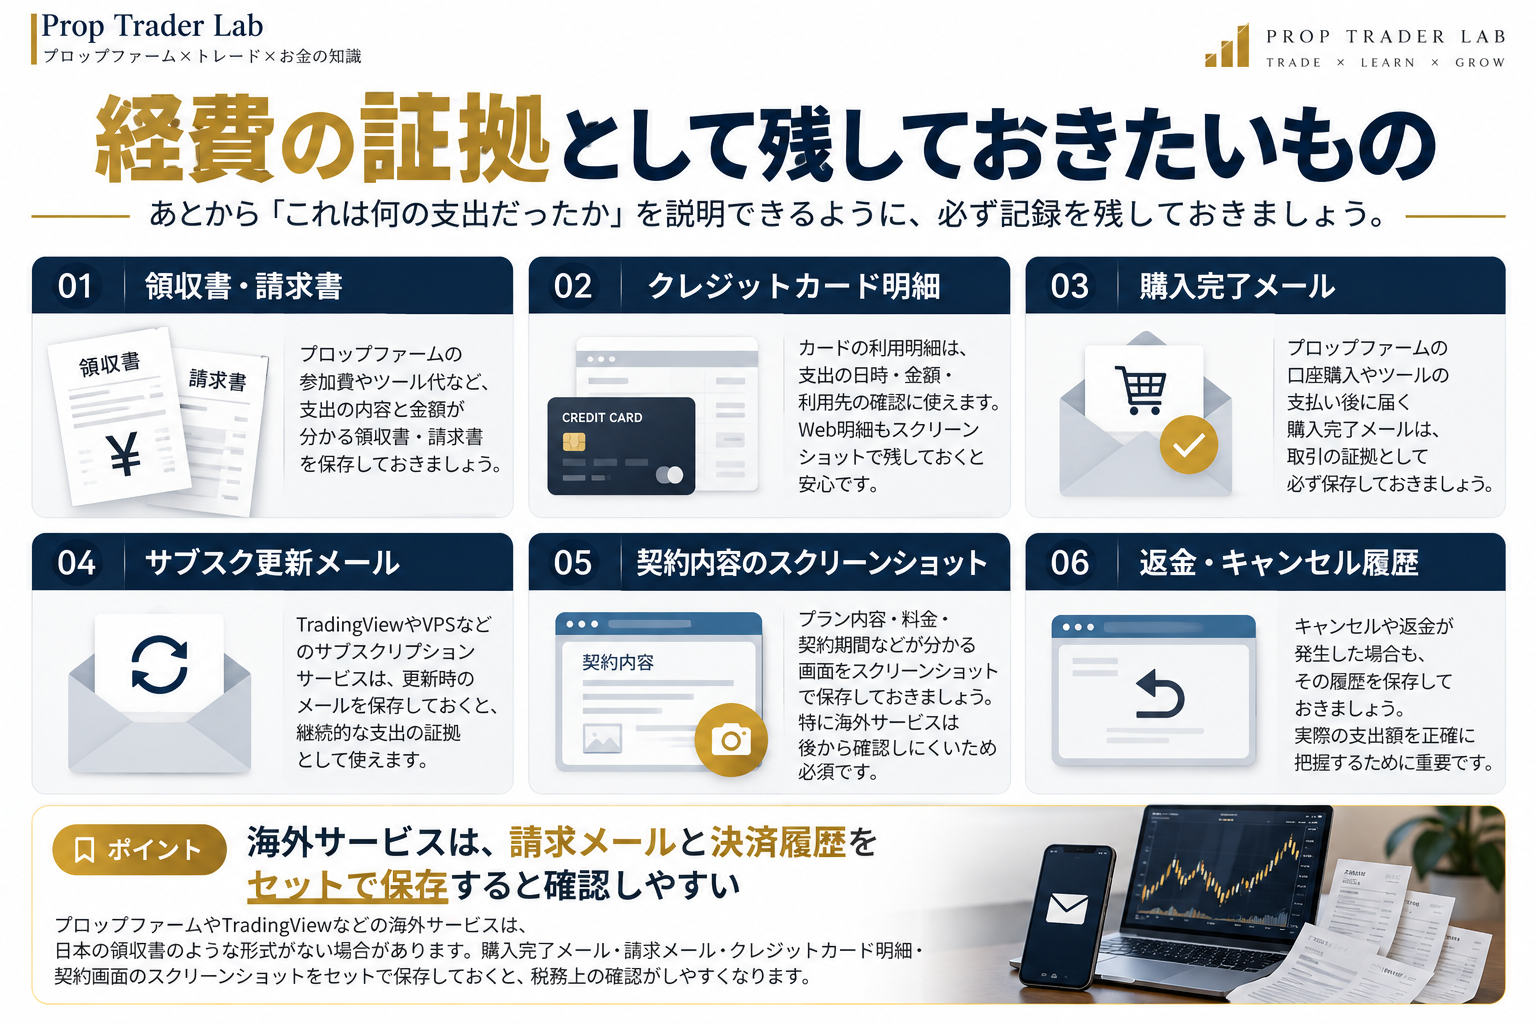
- 領収書・請求書
- カード利用明細
- 購入完了メール
- サブスク更新メール
- 契約内容が分かる画面
- 返金・キャンセルの履歴
海外のプロップ会社は日本式の領収書が用意されないこともあります。メールと決済履歴をセットで保存しておくと後から確認しやすくなります。
経費管理は「申告直前」より「支払ったとき」にやる
年間分を確定申告直前にまとめると、「この5,000円は何だった?」という支出が大量に出やすくなります。
支払ったタイミングで用途を記録しておけば、翌年の整理が大幅に楽になります。

よくある質問
プロップの参加費は絶対に経費になりますか?
一律には言えません。収入との関係、所得区分、活動実態などを踏まえた判断が必要です。
失格して報酬を得られなかった参加費も経費になりますか?
結果的に利益が出なかっただけで直ちに経費にならないとは限りませんが、支出目的や活動実態を説明できることが重要です。個別判断に不安がある場合は専門家へ確認してください。
TradingViewの料金は?
業務に使用している実態が明確なら、必要経費として検討できます。私用と混在する場合は利用実態を整理してください。
パソコンは全額経費ですか?
私用と共用している場合は全額処理が適切とは限りません。また取得価額等によって会計処理も変わるため、必要に応じて専門家へ確認してください。
あわせて読みたい
まとめ
プロップ参加費や取引ツール費は、業務との関係を説明できる場合、必要経費として検討できる支出です。
一方、PCや通信費のように私用と混ざるものは、利用実態を明確にしておく必要があります。重要なのは、支出をした時点から証拠と用途を残しておくことです。

※本記事は一般的な情報提供を目的とし、個別の税務判断を保証するものではありません。